Manual do Score Alto · Composição completa

Transforme sua vontade em um plano para realizar.

Quando o crédito faz falta, planos importantes podem continuar esperando.

Qual é o plano que você quer tirar do papel?

Pode ser uma conquista que você guarda há anos ou algo importante para o momento que está vivendo.

Se o crédito pode ajudar a viabilizar esse plano, ter opções e encontrar condições compatíveis com o seu orçamento faz parte do caminho.

Você sabe o que quer. Mas o que precisa organizar para avançar?

Se ainda existem dívidas ou pendências

Uma proposta chega, outra conta vence e nem sempre fica claro o que resolver primeiro.

Antes de assumir um acordo, é preciso saber o que está registrado, quanto você deve e qual compromisso cabe sem comprometer as despesas essenciais.
Se o nome já está limpo e as dificuldades continuam

Você regularizou as dívidas, mas um novo pedido pode ser recusado ou vir com um limite que não atende ao que procura.

Fica a sensação de ter resolvido uma parte importante e ainda não saber o que fazer depois. Além da situação cadastral, cada instituição considera informações e critérios próprios.

Nos dois casos, a dúvida é concreta: o que está ao seu alcance fazer agora?

Seu score é um indicador. Ele não é um plano de ação.

A pontuação não diz qual dívida priorizar, quanto cabe em um acordo ou se existe um dado incorreto no seu cadastro.

Antes de fazer outro pedido, vale responder: “O que preciso conferir, organizar e acompanhar na minha situação de hoje?”

Ter um orçamento claro, uma negociação preparada ou os vencimentos organizados já é progresso, mesmo antes de uma resposta do banco.

Você não precisa esperar a pontuação mudar para começar a organizar o que está ao seu alcance.

O que você quer realizar dá direção. O crédito pode ajudar a viabilizar esse plano. As próximas decisões precisam de um plano.

Você sabe onde quer chegar. Agora, organize o caminho.

Mockup aprovado do Manual do Score Alto digital

Conheça o Manual do Score Alto.

Um material digital educacional com orientações, tarefas práticas e ferramentas de apoio para organizar sua vida financeira e cuidar do seu perfil de crédito, com seus objetivos em vista.

O caminho reúne três pilares:

Organizar: conferir o CPF, reunir pendências e entender o orçamento.

Negociar: definir prioridades, preparar perguntas e avaliar propostas pelo que você consegue pagar.

Reconstruir: organizar pagamentos, acompanhar registros e usar crédito com responsabilidade.

Os planos de 7, 30 e 180 dias ajudam a colocar essas orientações em prática.

7diaspara começar com direção

Você registra seu objetivo, consulta a situação do CPF e salva os resultados. Depois, monta o mapa das dívidas e o orçamento.

Com essa base, escolhe uma prioridade, prepara o contato com o credor e pode iniciar uma negociação compatível com sua realidade. A semana também inclui alertas de vencimento, cuidados de segurança e revisão.

Você pode sair dessa etapa com as informações reunidas, prioridades definidas e um próximo passo preparado.

30diaspara criar continuidade

O plano mensal distribui as tarefas por semanas: diagnóstico; mapa e orçamento; negociação; hábitos e revisão.

Você acompanha o que conseguiu executar, ajusta os compromissos à sua capacidade de pagamento e estabelece uma rotina para cuidar das contas.

A organização passa a ter espaço na sua semana.

180diaspara acompanhar e manter consistência

O plano orienta a acompanhar acordos, revisar o orçamento, formar uma reserva quando houver espaço e comparar os registros com o ponto de partida.

Também inclui avaliar o uso do crédito, conferir pendências restantes e fazer um balanço para definir os próximos objetivos.

Você tem uma referência para continuar, observar o que mudou e ajustar suas decisões.

Os períodos organizam a execução e podem ser adaptados ao seu momento. Quem já regularizou as dívidas pode focar na conferência dos registros, no orçamento e nos hábitos, aplicando as tarefas pertinentes.

Veja o que você vai usar antes de comprar.

Um diagnóstico para saber o que conferir

O capítulo Raio-X do seu CPF orienta a consultar pendências, revisar dados cadastrais e procurar divergências. Você reúne informações para decidir o que precisa de atenção.

Amostra real: página 9 do manual.

Um mapa para definir prioridades

O material mostra quais informações anotar sobre cada dívida: credor, valores, vencimento, juros e situação.

Depois da explicação, a tarefa é direta:

“Complete o mapa de dívidas com todas as colunas e marque as três de maior prioridade.”

Amostras reais: orientação da página 11 e Ação do dia da página 12.

Uma sequência para colocar em prática

O plano de sete dias organiza diagnóstico, mapa, orçamento, preparação da negociação, hábitos e revisão, com referência aos capítulos correspondentes.

Amostra real: página 26 do manual.

Essas ações ajudam você a organizar a vida financeira com um objetivo em vista: o plano que quer realizar.

Tenha o plano e as ferramentas para começar.

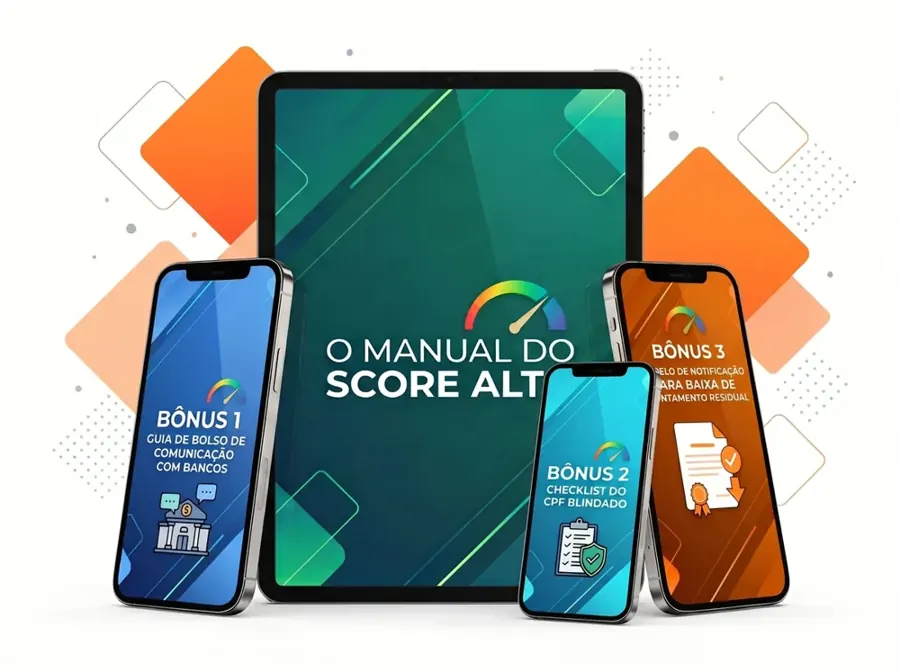
Mockup aprovado do Manual do Score Alto com os três bônus

Além do manual, o pacote inclui:

  • Guia de Bolso de Comunicação com Bancos: prepare sua comunicação e seus contatos com instituições.
  • Checklist do CPF Blindado: saiba o que conferir e acompanhar nos registros.
  • Modelo de Notificação para Baixa de Apontamento: estruture uma solicitação pertinente quando houver uma divergência aplicável.

Manual do Score Alto + 3 bônus.

R$47.

Garantia incondicional de 7 dias.

Três bônus para os momentos em que você precisa agir.

Antes de falar com o banco, consulte o roteiro. Ao conferir os registros, retome o checklist. Se identificar uma divergência pertinente, use o modelo para estruturar a solicitação.

Mockup do bônus Guia de Bolso de Comunicação com Bancos em celular
Imagem ilustrativa do material digital.

Guia de Bolso de Comunicação com Bancos

Prepare a conversa antes de procurar o atendimento.

Roteiros para adaptar em ligações, chats e comunicações formais. Saiba quais documentos reunir, como apresentar um pedido específico e o que registrar para acompanhar a resposta.

O guia aborda atualização de dados, pedidos de análise de limite e manifestações à ouvidoria.

Use informações verdadeiras. O roteiro organiza a comunicação, sem substituir a análise do banco.

Mockup do bônus Checklist do CPF Blindado em celular
Imagem ilustrativa do material digital.

Checklist do CPF Blindado

Saiba o que conferir e o que acompanhar depois.

Orientações para conferência no Registrato e nos birôs de crédito, com checklist de dez itens para reconhecer contratos, revisar dados, observar divergências e guardar comprovantes.

A lista ajuda a retomar as conferências em outra data e a pedir esclarecimentos sobre o que você não reconhece.

“CPF Blindado” não significa proteção absoluta contra fraude nem apagamento de consultas legítimas.

Mockup do bônus Modelo de Notificação para Baixa de Apontamento em celular
Imagem ilustrativa do material digital.

Modelo de Notificação para Baixa de Apontamento

Formalize uma solicitação com os fatos e documentos pertinentes.

Modelos para descrever uma divergência, identificar o contrato e pedir análise e correção de informação incorreta ou negativação indevida.

Você adapta os campos, mantém os pedidos aplicáveis e acompanha o protocolo. O material diferencia registros em birôs, dados do SCR e informações internas dos bancos.

O modelo não apaga histórico verdadeiro nem produz baixa automática. Cada solicitação precisa corresponder à situação identificada.

Conheça as orientações. Confira as referências.

O manual apresenta fontes e orienta a confirmação das informações nos canais oficiais. Entre as referências citadas estão:

  • Banco Central: Registrato, SCR, crédito e segurança.
  • Serasa e canais oficiais dos birôs: score, consulta dos próprios dados e Cadastro Positivo.
  • Legislação e referências do STJ: acesso e correção de dados e registros de inadimplência.
  • Canais de apoio ao consumidor: Procon, consumidor.gov.br e Defensoria Pública.

Conteúdo revisado em 29/10/2026. Regras e serviços podem mudar; consulte as condições atuais antes de agir.

Amostras reais: fontes na página 28 e esclarecimento na página 2.

O próprio manual esclarece:

“Não existe prazo garantido nem pontuação garantida.”

Conheça o material com 7 dias de garantia.

Leia o manual, veja as ferramentas e avalie se o pacote faz sentido para você.

Se decidir que não quer continuar com a compra, solicite o reembolso dentro dos sete dias de garantia para receber de volta o valor pago.

Você não precisa concluir tarefas nem apresentar resultados para usar essa garantia.

Para orientações, escreva para suporte@brzholding.com. O processamento da devolução segue os prazos da plataforma e do meio de pagamento.

Tire suas dúvidas antes de decidir.

Serve para quem está negativado?

Sim. O material orienta a conferir pendências, listar dívidas, definir prioridades e preparar negociações nos canais oficiais. Você avalia o que cabe no orçamento antes de assumir um acordo.

E para quem já limpou o nome, mas continua sem crédito?

Há orientações de conferência dos registros, correção de dados inexatos, organização de pagamentos e uso responsável do crédito. Você identifica o que pode acompanhar depois da regularização, respeitando a análise de cada instituição.

O que posso começar a fazer nos primeiros sete dias?

Consultar sua situação, salvar os resultados, montar a lista de dívidas e o orçamento e identificar prioridades. Conforme sua realidade permitir, você também pode preparar ou iniciar um contato com o credor, organizar vencimentos e definir uma revisão das contas.

Preciso ter dinheiro para quitar dívidas antes de começar?

Não. Além do valor de compra do pacote, você pode iniciar a organização sem reservar dinheiro para quitar uma dívida. Consultas básicas nos canais gratuitos oficiais, levantamento de contas e orçamento não exigem contratar serviços adicionais.

Já um acordo com pagamento depende de recursos e aceitação do credor. Só assuma compromissos que caibam na sua realidade.

Por que pagar se existe informação gratuita?

Para ter as orientações selecionadas e organizadas em uma sequência, com tarefas, planos e textos de apoio reunidos. Os canais gratuitos continuam disponíveis durante a aplicação.

Os planos de 7, 30 e 180 dias são prazos para conseguir crédito?

São horizontes para organizar e acompanhar ações, adaptados ao seu ritmo. Uma negociação ou resposta de uma instituição pode levar mais tempo. Os períodos não determinam uma decisão de crédito.

Isso é um serviço de limpeza de nome ou consultoria?

É um pacote digital educacional. Você faz as consultas, aplica as tarefas, adapta os textos e realiza os contatos. Não inclui consulta ao seu CPF, negociação em seu nome ou orientação financeira ou jurídica individual.

Como recebo e utilizo os materiais?

O acesso é digital, pela Hotmart, após a aprovação do pagamento, conforme as condições de liberação dos itens informadas na compra.

Os PDFs podem ser lidos no celular, tablet ou computador. Para as tarefas, use caderno, bloco de notas ou uma planilha sua. Nos roteiros, preencha os campos com informações verdadeiras e mantenha apenas os pedidos pertinentes.

Como funciona o reembolso?

Solicite dentro dos sete dias de garantia. Não é necessário concluir o plano ou apresentar provas de aplicação. Para orientação sobre o pedido, escreva para suporte@brzholding.com.

Sua vontade já tem um objetivo. Dê a ela um plano de ação.

Comece pelo que está ao seu alcance: entender a situação, organizar prioridades e preparar decisões que você consiga sustentar.

O pacote reúne:

  • Manual do Score Alto, com planos de 7, 30 e 180 dias.
  • Guia de Bolso de Comunicação com Bancos.
  • Checklist do CPF Blindado.
  • Modelo de Notificação para Baixa de Apontamento.

Manual digital + 3 bônus por R$ 47.

Material educacional em PDF, com acesso pela Hotmart após a aprovação do pagamento, conforme as condições de liberação informadas na compra.

Garantia incondicional de 7 dias.

Imagens ilustrativas de objetivos pessoais. Não representam resultados de compradores.

Manual do Score Alto
Página real do Manual do Score Alto ampliada